大摩发布研究报告称,维持中国海洋石油(00883)“增持”评级,尽管油价偏软,但首季业绩仍远胜于预期,纯利同比跌6%及按季跌2%,主因生产取得8.6%的强劲增长、以及在严格成本控制下,总成本同比跌7.7%,目标价14.4港元。
上一篇:交银国际:重申协鑫科技买入评级 目标价2.7港元
下一篇:恒大地产:“15恒大03”持有人授权国泰君安代表加入重组等议案未
苹果第一次退款百分百吗
Google四个月后更新iOS上的Chrome,显示收集
微信怎么查医保卡消费明细
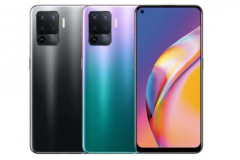
Oppo Reno 5 F配备了联发科的Helio P95处理器