高盛发布研究报告称,维持中国生物制药(01177)“买入”评级,基于其进一步提供旗下安罗替尼(Anlotinib)及PD-1等药物的销售预期,将2023-25年度盈利预测上调2.1%/1.8%/1.1%,目标价由5.66港元升至5.86港元。
上一篇:华为:鲲鹏开发者已超200万
下一篇:瑞信:维持港交所(00388)“中性”评级 目标价降至343港元
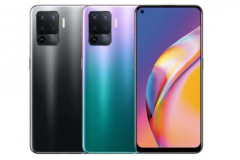
Oppo Reno 5 F配备了联发科的Helio P95处理器
微信怎么查医保卡消费明细
Google四个月后更新iOS上的Chrome,显示收集
苹果第一次退款百分百吗